

Kredi Kartı: Kolay Onay
tarafından Blue Fox Apps
4,7
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,7
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
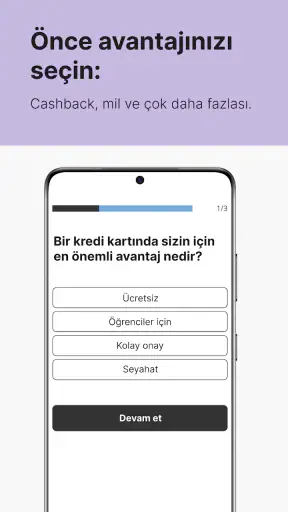
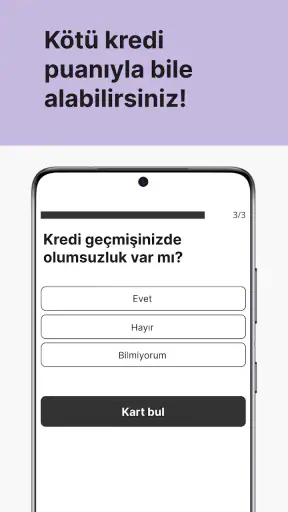
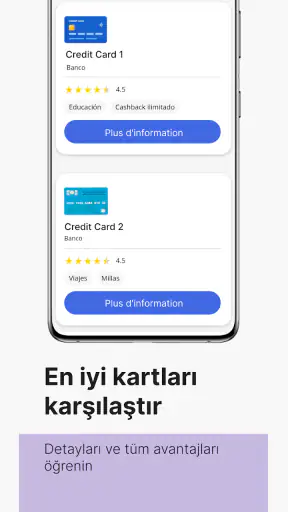
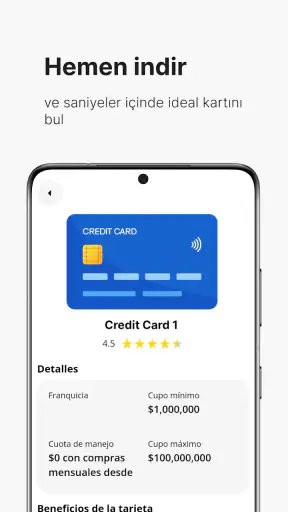
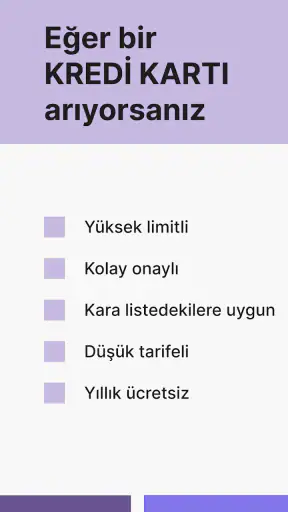
 Analiz eden: Getfullapps
Bu uygulamayı en doğru biçimde, kredi kartı araştırmasına başlamak için kullanılan bir keşif aracı olarak görüyorum; başvuruyu sonuçlandıran ya da onayı garanti eden bir banka hizmeti olarak değil. Özellikle ilk kartını arayan veya mevcut seçeneklerini yenilemek isteyen biri için başlangıç noktası olabilir. Asıl değerini, kullanıcıyı araştırmaya yönlendirmesinde buluyor; son kararı ise kartın koşullarını ve kendi ödeme gücünü değerlendiren kişi vermeli.
Günlük hayatta işe yaradığı anı düşünmek kolay: Yeni işe başlamışsın, ilk düzenli gelirini almaya hazırlanıyorsun ve kredi kartı için hangi bankaya bakacağını bilmiyorsun. Her bankanın sayfasını ayrı ayrı açmak yerine burada seçenekleri gözden geçirip ilgini çekenleri not edebilirsin. Bu kısa yol karar yükünü azaltır, ama başvuru öncesi ücretleri, geri ödeme koşullarını ve bankanın resmi şartlarını kontrol etme sorumluluğunu ortadan kaldırmaz.
Finans kategorisindeki ücretsiz Android uygulaması Kredi Kartı: Kolay Onay, Blue Fox Apps tarafından geliştirilmiş. Mağaza puanı 4,7 ve 1 milyondan fazla kuruluma ulaşmış olması, geniş bir kullanıcı kitlesinin ilgisini çektiğini gösteriyor. Ben bu rakamları olumlu bir işaret olarak değerlendiririm; yine de kredi kartı gibi kişisel sonuçları olan bir konuda uygulamanın kullanışlılığı, kendi ihtiyacına uygun seçenekleri bulup bulamadığınla ölçülmeli.
Kart arayışında uygulamanın gerçek rolü
Uygulama mağazasındaki kısa açıklaması “Kredi Kartı” olsa da kullanım amacı bundan biraz daha geniş. Deneyimimde uygulamanın değerli tarafı, kredi kartı arayışını tek bir bankanın ürünüyle sınırlamak yerine, Türkiye’deki seçenekleri keşfetmeye yönelik bir kapı açmasıydı. Bu, özellikle ilk kartını almak isteyen veya mevcut kartının avantajlarını yetersiz bulan kişiler için pratik bir yaklaşım.
Uygulamanın ücretsiz olması, denemeyi kolaylaştırıyor. Yaş derecelendirmesinin PEGI 3 olması da uygulamanın genel kullanımının yetişkinlere özel bir içerik etrafında şekillenmediğini gösteriyor; ancak kredi kartı başvurusu gibi finansal kararlar doğal olarak yetişkin sorumluluğu gerektiriyor. Ben burada önemli bir ayrım görüyorum: uygulamayı kullanmak kolay olabilir, fakat sunulan seçeneklerden birini seçmek gelir, ödeme alışkanlığı ve mevcut borçlar gibi kişisel koşulları düşünmeyi gerektirir.
Blue Fox Apps imzalı uygulamanın mevcut sürümü 2.0.9 ve Android tarafında en az 7.0 sürümünü gerektiriyor. Bu nedenle çok eski olmayan Android telefonlarda başlangıçta uyumluluk sorunu beklemem. İlk açılışta kullanıcıyı karmaşık bir finans paneliyle karşılaştırmak yerine, kredi kartı arama amacına odaklanması uygulamanın en anlaşılır yönlerinden biri.
Burada “kolay” sözcüğünü de doğru yorumlamak önemli. Kolaylık, araştırmaya girişin daha az zahmetli olması anlamına gelebilir; bankanın değerlendirmesinin kolaylaşacağı ya da başvurunun mutlaka kabul edileceği anlamına gelmez. Uygulamayı bu sınırla kullanmak, özellikle ilk kez başvuru yapacak kişilerin gereksiz beklentiye girmesini önler.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Kurulumdan sonra ilk dakikalar
İlk kez kullanacak biri için en rahat yaklaşım, uygulamayı kurar kurmaz hemen başvuruya geçmek yerine önce ekrandaki seçenekleri sakin biçimde incelemek. Benim önerim, uygulamayı bir “hızlı karar düğmesi” gibi değil, kısa bir ön araştırma aracı gibi kullanman. Böylece karşılaştığın kartın gerçekten ihtiyacına uygun olup olmadığını daha sağlıklı değerlendirebilirsin.
İlk kurulum aşamasında aklında tutman gereken şey, uygulamadaki yönlendirmelerin bir kredi onayı anlamına gelmemesi. Kredi kartı başvurusunun sonucu bankanın kendi değerlendirmesine bağlıdır. Gelir durumu, kredi geçmişi, mevcut limitler ve bankanın iç kriterleri gibi konular son kararı etkileyebilir. Uygulamanın sana bir seçeneği göstermesi, başvurunun kesin kabul edileceği anlamına gelmez.
Bu noktada küçük ama önemli bir alışkanlık öneriyorum: Başvuru ekranına geçmeden önce kartın yıllık ücretini, faiz oranlarını, nakit avans koşullarını, kampanya süresini ve ödeme tarihlerini ayrı ayrı kontrol et. Uygulama sana hızlı bir başlangıç sunabilir, ancak finansal ürünlerde hızlı olmakla acele etmek aynı şey değil. Bir kartın kampanyası cazip görünürken düzenli kullanım koşulu veya ücret ayrıntısı bütçene uymayabilir.
İlk kullanımda kişisel bilgilerini de dikkatle ele almanı öneririm. Başvuru sırasında istenen bilgilerin hangi ekranda ve hangi kurum tarafından talep edildiğini anlamadan ilerleme. Uygulama seni bir bankaya yönlendiriyorsa, adres çubuğunu ve kurum adını kontrol et. Bu, yalnızca bu uygulama için değil, internet üzerinden yapılan bütün finansal başvurular için temel bir güvenlik alışkanlığıdır.
Telefonunda karşılaştırma için kısa bir not tutmak da beklenmedik ölçüde yararlı olabilir. Kartın adını, seni ilgilendiren koşulları ve kontrol etmen gereken soruları tek yerde toplarsan, uygulamadan banka kanalına geçerken neyi araştırdığını unutmazsın. Özellikle başvuruyu hemen yapmayıp birkaç gün düşünmek isteyen biri için bu yöntem, ilk izlenimle son kararı birbirinden ayırır.
İlk anlamlı sonuca nasıl ulaşılır?
Uygulamadan alacağın ilk gerçek fayda, kendine uygun birkaç kart seçeneğini daraltmak olmalı. Bunu yaparken “en kolay onaylanan kart” düşüncesine takılı kalmak yerine, kartı neden istediğini belirle. Günlük alışveriş için mi kullanacaksın, internet ödemeleri mi yapacaksın, taksit ihtiyacın mı var, yoksa yalnızca acil durumlarda kullanacağın düşük limitli bir kart mı arıyorsun? Bu sorular, uygulamadaki seçenekleri daha anlamlı hale getirir.
Benim için en kullanışlı senaryo, ilk kartını arayan bir kullanıcının önce ihtiyaçlarını yazması, ardından uygulamadaki seçenekleri bu ihtiyaçlarla karşılaştırması olurdu. Örneğin düzenli geliri olan fakat kredi kartı deneyimi bulunmayan biri, yüksek limit yerine kontrol edilebilir bir kart arayabilir. Böyle bir kullanıcı için başvuru kolaylığı kadar ek ücretler, asgari ödeme düzeni ve borcun zamanında kapatılması da önemlidir.
İkinci pratik senaryo, mevcut kartından memnun olmayan bir kullanıcının alternatif araması. Burada uygulama, bankaların sitelerini rastgele dolaşmak yerine araştırmaya başlamak için daha kısa bir yol sağlayabilir. Ancak mevcut kartını hemen kapatmak doğru olmayabilir. Önce devam eden taksitleri, otomatik ödemeleri ve kartın bağlı olduğu abonelikleri kontrol etmek gerekir. Yeni kart başvurusunu eski kartı iptal etmeden önce değerlendirmek, geçiş sırasında ödeme aksaması yaşama riskini azaltır.
Uygulamanın hızlı yönlendirme mantığı, karar vermeyi kolaylaştırırken bir trade-off da yaratıyor: Daha az zaman harcarsın, fakat ayrıntılı karşılaştırmayı senin yapman gerekir. Ben bunu bir eksiklikten çok kullanım biçimi olarak görüyorum. Uygulama, banka danışmanının yerini tutmuyor; ilk araştırma yükünü azaltıyor. Bu nedenle ilk başarılı adım, başvurunun onaylanması değil, ihtiyacına uymayan kartları bilinçli biçimde elemek olmalı.
Başvuruya geçmeden önce telefonunda güvenli bir not oluşturup karşılaştırdığın kartların adını, ücretlerini, ödeme koşullarını ve sana uygun görünen yönlerini yazabilirsin. Bu yöntem, aynı ekranları tekrar tekrar açma ihtiyacını azaltır. Ayrıca birkaç gün sonra kararını yeniden değerlendirdiğinde neden o seçeneği düşündüğünü hatırlarsın. Finansal uygulamalarda bu tür basit notlar, anlık kampanya heyecanıyla verilen kararların önüne geçebilir.
Bir başka işe yarar yöntem, kartları tek bir “en iyi” sıralamasına koymak yerine kullanım amacına göre ayırmak. Örneğin düzenli market harcaması, internetten alışveriş veya yalnızca acil durum için kart aramak farklı öncelikler doğurur. Böylece ilgi çekici bir kampanya, ihtiyacınla ilgisiz olduğu halde kararını gereğinden fazla etkilemez. Bu yaklaşım uygulamanın keşif rolünü daha verimli kılar.
Karıştırılabilecek noktalar
İlk kez kullananların en kolay karıştırabileceği konu, uygulamanın kendisiyle kartı sunan banka arasındaki fark. Uygulama bir keşif ve yönlendirme aracı gibi çalışırken, kartın sözleşmesi, limiti, ücretleri ve başvuru sonucu ilgili bankanın sorumluluğundadır. Bu yüzden ekranda gördüğün bilgiyi son başvuru adımındaki resmi koşullarla karşılaştırmadan onay vermemelisin.
Bir diğer karışıklık, “kolay onay” ifadesinin garanti gibi algılanması olabilir. Ben bu ifadeyi, başvuru sürecine daha rahat ulaşma fikri olarak yorumluyorum; kesin kabul sözü olarak değil. Bankalar başvuruları kendi kriterleriyle inceler. Başvurun reddedilirse bunu uygulamanın bozuk olduğu şeklinde değerlendirmek doğru olmaz; aynı şekilde başvurunun olumlu sonuçlanması da kartı sınırsız kullanabileceğin anlamına gelmez.
Limit konusu da dikkat istiyor. Yüksek limit her zaman avantaj değildir. Gelirinle uyumlu olmayan bir limit, özellikle ilk kartında, kontrolü zorlaştırabilir. Benim tavsiyem, başvuru sırasında “ne kadar limit alabilirim?” sorusundan önce “her ay güvenle ne kadarını ödeyebilirim?” sorusunu sorman. Bu yaklaşım, uygulamanın hızlı başvuru deneyimini daha sağlıklı bir bütçe kararıyla birleştirir.
Kampanya ve ödül beklentisi de aynı şekilde dikkatle ele alınmalı. Bir kartın puan, taksit veya indirim sunması, bu avantajların her alışverişte geçerli olduğu anlamına gelmez. Harcama kategorileri, iş yerleri, minimum tutarlar ve kampanya tarihleri sonucu değiştirebilir. Uygulamada bir kartı beğendiğinde, kampanyanın ayrıntılarını bankanın resmi koşullarından doğrulamak en güvenli adımdır.
Başvuru sırasında kişisel bilgilerin istenmesi de doğal görünebilir, fakat hangi bilginin neden gerektiğini anlamadan ilerlememelisin. Özellikle kimlik ve gelir bilgileri söz konusu olduğunda, işlemi yalnızca güvenilir ve resmi banka ekranlarında tamamlamak daha doğru olur. Uygulamanın sunduğu kolaylık, güvenlik kontrolünü kullanıcının yerine yapmaz.
Başvuru formunda acele etmemek de pratik bir güvenlik ve doğruluk önlemidir. Gelir ya da iletişim bilgilerini yanlış girmek, sonradan düzeltme ihtiyacı doğurabilir; bu yüzden formu doldururken belgelerini ve bilgilerini hazır tutmak daha sağlıklı olur. Uygulamanın keşif aşamasından resmi başvuruya geçiş, kullanıcı açısından ayrı bir karar noktasıdır: Burada artık yalnızca kartı beğenip beğenmediğini değil, doğru kurumla işlem yapıp yapmadığını da kontrol etmek gerekir.
Günlük hayatta kimler için mantıklı?
Bu uygulamayı en çok, Türkiye’deki kredi kartı seçeneklerini ilk kez araştıran kişilere uygun buluyorum. Banka bankası dolaşmak istemeyen, temel seçenekleri daha hızlı görmek isteyen ve başvuru sürecine nereden başlayacağını bilmeyen kullanıcılar için anlaşılır bir başlangıç sağlayabilir. Özellikle mevcut bankasıyla sınırlı kalmak istemeyen kişiler, araştırma aşamasında zaman kazanabilir.
Yeni işe başlayan ve ilk düzenli gelirini yönetmeye çalışan biri için de yararlı olabilir. Böyle bir kullanıcı, kart seçerken yalnızca kampanyaya değil, ödeme tarihine ve borç kontrolüne odaklanmalı. Uygulama seçenekleri görmeyi kolaylaştırsa da bütçe planı yapma işini üstlenmez. Ben olsam ilk kartta sadelik ve ödeme disiplinini, çok sayıda avantajdan daha önemli kabul ederdim.
Öte yandan, kart borçlarını düzenli takip etmekte zorlanan veya mevcut borçlarını kapatmadan yeni kart arayan kullanıcıların temkinli olması gerekir. Yeni bir başvuru, bütçedeki sorunu çözmez; yalnızca kullanılabilir kredi alanını artırabilir. Bu durumda uygulama yerine önce mevcut borçların, faizlerin ve aylık ödeme planının gözden geçirilmesi daha doğru bir adım olur.
Finans uzmanından kişisel tavsiye bekleyenler de beklentisini sınırlamalı. Uygulama, kişisel gelir-gider tablosunu senin adına yorumlayan bir danışman gibi düşünülmemeli. Çok sayıda borcun, düzensiz gelirin veya karmaşık finansal yükümlülüğün varsa, yalnızca hızlı başvuru sunan bir araç yerine bağımsız ve güvenilir finansal danışmanlık daha uygun olabilir.
Ben ayrıca kartını zaten seçmiş, yalnızca harcamalarını ve ödemelerini günlük olarak yönetmek isteyen birine bu uygulamayı ana finans aracı olarak önermem. Bu ihtiyaçta kartı veren bankanın resmi uygulaması daha doğrudan bir seçenek olur; çünkü hesap ve kart işlemlerini aynı yerde takip etmek daha pratiktir. Buradaki uygulamanın güçlü olduğu aşama, alternatif aramak ve başvuruya hazırlanmak; düzenli hesap takibi değil.
Alışılmış alternatiflerle karşılaştırınca
Klasik yöntem, her bankanın kendi uygulamasını veya internet sitesini açıp kartları tek tek incelemek. Bu yöntemin avantajı, bilgiyi doğrudan bankadan almandır. Dezavantajı ise karşılaştırmanın zaman alması ve aynı koşulları farklı sayfalarda aramak zorunda kalmandır. Kredi Kartı: Kolay Onay, bu ilk araştırma yükünü azaltmasıyla öne çıkıyor.
Bankaların kendi mobil uygulamaları ise mevcut müşteriler için daha güçlü olabilir. Hesap hareketleri, ödeme talimatları ve kart yönetimi aynı yerde bulunduğundan, zaten müşterisi olduğun bankada işlem yapmak daha bütünlüklü bir deneyim sunar. Yeni bir banka veya alternatif kart araştırırken bu uygulama işe yarayabilir; fakat başvuru sonrası günlük kart yönetimi için ilgili bankanın resmi uygulamasına ihtiyaç duyabilirsin.
Arama motorlarında “en iyi kredi kartı” şeklinde arama yapmak da yaygın bir alternatif. Fakat bu yöntemde güncel olmayan içeriklere, reklam ağırlıklı karşılaştırmalara veya senin harcama alışkanlıklarına uymayan genel önerilere rastlamak mümkün. Buradaki uygulama, aramayı daha doğrudan bir kredi kartı başvurusu bağlamına taşıyor. Yine de son karar için banka koşullarını ayrıca okumak gerektiği gerçeği değişmiyor.
Benim gözümde uygulamanın en güçlü olduğu yer, kararın ilk aşaması; en zayıf olduğu yer ise kişisel finans planlamasının yerini alamaması. Kart aramayı kolaylaştırıyor, fakat “bu kartı almalı mıyım?” sorusunun cevabını gelir ve harcama düzenin belirliyor. Bu sınırı kabul ederek kullanırsan faydalı, bütün finansal kararları tek başına vermesini beklersen yetersiz kalabilir.
Karşılaştırmayı kendin yapmak, daha zahmetli olsa da ayrıntıları doğrudan bankanın kanalından görme avantajı taşır. Bu yüzden uygulamayı banka sitelerinin yerine geçen tek kaynak gibi değil, hangi seçenekleri inceleyeceğine karar vermene yardım eden bir başlangıç noktası olarak kullanmak daha akıllıca. Özellikle ücret veya kampanya koşulları kararında belirleyiciyse, resmi koşulları başvuru anında yeniden okumak için zaman ayır.
Bir sonraki adımı daha güvenli atmak
Uygulamayı kullanırken kendine küçük bir kontrol sırası oluşturmanı öneriyorum. Önce kartı hangi amaçla istediğini belirle, sonra ücretleri ve ödeme koşullarını incele, ardından başvuru ekranının resmi kuruma ait olduğundan emin ol. Son aşamada da aylık ödeme planını kendi bütçenle karşılaştır. Bu sıralama, hızlı başvuru fikrini daha bilinçli bir sürece dönüştürür.
Başvuruyu tamamladıktan sonra uygulamayı yalnızca sonucu beklemek için kullanmak yerine, hangi bankaya ve hangi karta başvurduğunu not etmek de yararlı olur. Aynı dönemde çok sayıda başvuru yapmak yerine seçenekleri önce daraltmak, finansal durumunu daha düzenli takip etmene yardımcı olabilir. Bir başvurunun sonucunu görmeden peş peşe işlem yapmak, karar kalitesini artırmayabilir.
İlk kartını aldıysan, uygulamadaki araştırma aşamasından sonra asıl sorumluluk başlar. Son ödeme tarihini takvimine ekle, otomatik ödeme kullanacaksan hesabında yeterli bakiye bırak ve yalnızca ödeyebileceğin harcamaları yap. Kartı nakit gibi görmek yerine geri ödenmesi gereken bir borç aracı olarak düşünmek, başlangıçta en değerli alışkanlık olur.
Android telefonunda sürüm koşulunu da kurulumdan önce kontrol etmek iyi bir son adımdır. Uygulama 7.0 ve üzeri Android sürümlerini gerektiriyor; uyumlu bir cihazda indirme ve deneme ücretsiz. Bu, uygulamaya düşük riskle göz atmayı kolaylaştırır, fakat başvuru kararını ücretsiz olmasına dayanarak vermemelisin. Kartın uzun vadeli maliyeti ve ödeme düzenin, deneme kolaylığından çok daha önemlidir.
Sonuç olarak ben Kredi Kartı: Kolay Onay uygulamasını, Türkiye’de kredi kartı aramaya nereden başlayacağını bilemeyen kullanıcılar için pratik bir keşif aracı olarak görüyorum. Ücretsiz olması ve sade amaca odaklanması ilk denemeyi kolaylaştırıyor. Ancak uygulamanın sunduğu hız, banka koşullarını okumaktan veya bütçe hesabı yapmaktan vazgeçmek için bir neden değil.
İlk kez başvuru yapacaksan, uygulamadan beklemen gereken en iyi sonuç kesin onay değil; ihtiyaçlarına uyan seçenekleri daha kısa sürede bulmak ve bilinçli bir başvuruya hazırlanmaktır. Bu bakış açısıyla kullanıldığında Blue Fox Apps tarafından geliştirilen araç, banka sitelerinde kaybolmadan araştırmaya başlamana yardımcı olabilir. Daha ayrıntılı kişisel danışmanlık, borç yapılandırması veya günlük hesap yönetimi arıyorsan, bankanın kendi kanalları ya da uzman desteği daha doğru seçim olacaktır.
Artıları
- Başvuru süreci hızlı ve pratik ilerliyor.
- Kredi kartı seçeneklerini tek ekranda karşılaştırmayı kolaylaştırıyor.
- Kullanıcı dostu ve sade bir arayüze sahip.
- Güncel kampanya ve kart bilgilerine erişim sunuyor.
- Finansal ürünleri araştırırken zaman kazandırıyor.
Eksileri
- Onay garantisi sunmaz; sonuç bankanın değerlendirmesine bağlıdır.
- Bazı teklifler kişisel bilgilere göre değişiklik gösterebilir.
- Başvuru öncesi ek belge veya doğrulama istenebilir.
- Faiz, ücret ve aidat koşulları bankaya göre farklılaşır.
- Kişisel finans verilerini paylaşmak bazı kullanıcıları endişelendirebilir.
Kredi Kartı: Kolay Onay hakkında sıkça sorulan sorular
Kredi Kartı: Kolay Onay nedir ve ne işe yarar?
Kredi Kartı: Kolay Onay, kullanıcıların farklı kredi kartı seçeneklerini incelemesine, başvuru koşulları hakkında bilgi edinmesine ve kendilerine uygun alternatifleri karşılaştırmasına yardımcı olan bir finans uygulamasıdır. Uygulama, kredi kartı başvuru sürecini daha anlaşılır hâle getirmeyi amaçlar. Ancak kesin onay garantisi vermez; başvurular bankaların kendi değerlendirme kriterlerine göre sonuçlanır.
Kredi Kartı: Kolay Onay üzerinden kredi kartı başvurusu yapmak güvenli mi?
Uygulama üzerinden başvuru yapmadan önce geliştirici bilgilerini, gizlilik politikasını ve yönlendirildiğiniz banka sayfasının adresini dikkatle kontrol etmeniz gerekir. Hassas bilgilerinizi yalnızca güvenilir ve resmi kanallarda paylaşmalısınız. Uygulama banka değilse, kart başvurularını kendisi onaylamaz; genellikle kullanıcıyı ilgili finans kuruluşunun başvuru ekranına yönlendirir.
Uygulama gerçekten kolay kredi kartı onayı sağlar mı?
Kredi Kartı: Kolay Onay adı, başvuru sürecinin pratik ve hızlı olabileceğini ifade etse de hiçbir uygulama her kullanıcı için kredi kartı onayını garanti edemez. Onay kararı; kredi notu, gelir durumu, mevcut borçlar, ödeme geçmişi ve bankanın iç politikaları gibi birçok faktöre bağlıdır. Bu nedenle uygulamadaki teklifleri yalnızca ön bilgi olarak değerlendirmek gerekir.
Kredi Kartı: Kolay Onay kullanılırken ücret veya gizli masraf var mı?
Uygulamayı indirmeden önce mağaza sayfasındaki ücretlendirme, uygulama içi satın alma ve abonelik bilgilerini kontrol etmeniz önemlidir. Ayrıca başvurmayı düşündüğünüz kredi kartının yıllık kart ücreti, faiz oranı, nakit avans masrafı ve gecikme bedelleri bankaya göre değişebilir. Başvuru öncesinde tüm sözleşme ve ücret koşullarını okuyarak yalnızca onay ihtimali için ek ödeme yapmaktan kaçının.
Kredi Kartı: Kolay Onay hangi kişisel bilgilere erişebilir?
Finans uygulamalarında kişisel verilerin nasıl işlendiği özellikle önemlidir. İndirme öncesinde uygulamanın istediği izinleri, gizlilik politikasını ve verilerin üçüncü taraflarla paylaşılıp paylaşılmadığını inceleyin. Gereksiz görünen rehber, konum, mikrofon veya dosya erişimi taleplerine dikkat edilmelidir. Kimlik, gelir ve banka bilgilerinizi yalnızca resmi, güvenli bağlantılarda paylaşmanız ve uygulamayı kullanmadan önce güncel kullanıcı yorumlarını kontrol etmeniz önerilir.
Kredi Kartı: Kolay Onay Hakkında Kendi Dilinizde Okuyun

Kredi Kartı: Kolay Onay
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan bluefoxapps32@gmail.com üzerinden iletişime geçin, https://tarjeta-argentina.web.app/ adresini ziyaret edin veya https://www.thebluefoxapps.com/termos-uso-politica-privacidade-cardradar sayfasını inceleyin.










